%20--%3e%3cdefs%3e%3cstyle%3e%20.st0%20{%20mask:%20url(%23mask);%20}%20.st1%20{%20fill:%20%23fff;%20}%20.st1,%20.st2%20{%20fill-rule:%20evenodd;%20}%20.st3%20{%20mask:%20url(%23mask-1);%20}%20.st2%20{%20fill:%20%235189a0;%20}%20%3c/style%3e%3cmask%20id='mask'%20x='0'%20y='0'%20width='20.8'%20height='20.8'%20maskUnits='userSpaceOnUse'%3e%3cg%20id='mask-2'%3e%3cpolygon%20id='path-1'%20class='st1'%20points='0%200%2020.8%200%2020.8%2020.8%200%2020.8%200%200'/%3e%3c/g%3e%3c/mask%3e%3cmask%20id='mask-1'%20x='16.2'%20y='15.8'%20width='7.4'%20height='7.4'%20maskUnits='userSpaceOnUse'%3e%3cg%20id='mask-4'%3e%3cpolygon%20id='path-3'%20class='st1'%20points='16.2%2015.8%2023.6%2015.8%2023.6%2023.1%2016.2%2023.1%2016.2%2015.8'/%3e%3c/g%3e%3c/mask%3e%3c/defs%3e%3cg%20id='web版'%3e%3cg%20id='_內文頁'%20data-name='內文頁'%3e%3cg%20id='btn_search'%3e%3cg%20id='Group-3'%3e%3cg%20class='st0'%3e%3cpath%20id='Fill-1'%20class='st2'%20d='M10.4,3c-4.1,0-7.4,3.3-7.4,7.4s3.3,7.4,7.4,7.4,7.4-3.3,7.4-7.4-3.3-7.4-7.4-7.4M10.4,20.8C4.7,20.8,0,16.1,0,10.4S4.7,0,10.4,0s10.4,4.7,10.4,10.4-4.7,10.4-10.4,10.4'/%3e%3c/g%3e%3c/g%3e%3cg%20id='Group-6'%3e%3cg%20class='st3'%3e%3cpath%20id='Fill-4'%20class='st2'%20d='M23.1,22.3l-.4.4c-.6.6-1.7.6-2.3,0l-3.7-3.7c-.6-.6-.6-1.7,0-2.3l.4-.4c.6-.6,1.7-.6,2.3,0l3.7,3.7c.6.6.6,1.7,0,2.3'/%3e%3c/g%3e%3c/g%3e%3c/g%3e%3c/g%3e%3c/g%3e%3c/svg%3e)
台灣有健保,卻沒有長照保險!蔡壁如:長照保險設計應有4原則
;%20}%20.cls-2%20{%20fill:%20%23fff;%20}%20.cls-2,%20.cls-3%20{%20fill-rule:%20evenodd;%20}%20.cls-3%20{%20fill:%20%236d6d6d;%20}%20%3c/style%3e%3cmask%20id='mask'%20x='0'%20y='0'%20width='42'%20height='42'%20maskUnits='userSpaceOnUse'%3e%3cg%20id='mask-2'%3e%3cpolygon%20id='path-1'%20class='cls-2'%20points='0%200%2042%200%2042%2042%200%2042%200%200'/%3e%3c/g%3e%3c/mask%3e%3c/defs%3e%3c!--%20Generator:%20Adobe%20Illustrator%2028.7.1,%20SVG%20Export%20Plug-In%20.%20SVG%20Version:%201.2.0%20Build%20142)%20--%3e%3cg%3e%3cg%20id='_圖層_1'%20data-name='圖層_1'%3e%3cg%20id='Web版'%3e%3cg%20id='_財經-首頁'%20data-name='財經-首頁'%3e%3cg%20id='social_FB'%3e%3cg%20id='Group-3'%3e%3cg%20class='cls-1'%3e%3cpath%20id='Fill-1'%20class='cls-3'%20d='M21,42C6.6,42,0,36.1,0,21.7S6.6,0,21,0s21,7.3,21,21.7-6.6,20.3-21,20.3Z'/%3e%3c/g%3e%3c/g%3e%3cpath%20id='Fill-4'%20class='cls-2'%20d='M23,34v-11.8h4l.6-4.6h-4.5v-2.9c0-1.3.4-2.2,2.3-2.2h2.4v-4.1c-.4,0-1.9-.2-3.5-.2-3.5,0-5.9,2.1-5.9,6.1v3.4h-4v4.6h4v11.8h4.7Z'/%3e%3c/g%3e%3c/g%3e%3c/g%3e%3c/g%3e%3c/g%3e%3c/svg%3e)
;%20}%20.cls-2%20{%20fill:%20%23fff;%20}%20.cls-2,%20.cls-3%20{%20fill-rule:%20evenodd;%20}%20.cls-3%20{%20fill:%20%236d6d6d;%20}%20%3c/style%3e%3cmask%20id='mask'%20x='0'%20y='0'%20width='42'%20height='42'%20maskUnits='userSpaceOnUse'%3e%3cg%20id='mask-2'%3e%3cpolygon%20id='path-1'%20class='cls-2'%20points='0%200%2042%200%2042%2042%200%2042%200%200'/%3e%3c/g%3e%3c/mask%3e%3c/defs%3e%3c!--%20Generator:%20Adobe%20Illustrator%2028.7.1,%20SVG%20Export%20Plug-In%20.%20SVG%20Version:%201.2.0%20Build%20142)%20--%3e%3cg%3e%3cg%20id='_圖層_1'%20data-name='圖層_1'%3e%3cg%20id='Web版'%3e%3cg%20id='_財經-首頁'%20data-name='財經-首頁'%3e%3cg%20id='social_line'%3e%3cg%20id='Group-3'%3e%3cg%20class='cls-1'%3e%3cpath%20id='Fill-1'%20class='cls-3'%20d='M42,21.7c0,14.4-6.6,20.3-21,20.3S0,36.1,0,21.7,6.6,0,21,0s21,7.3,21,21.7'/%3e%3c/g%3e%3c/g%3e%3cpath%20id='Fill-4'%20class='cls-2'%20d='M30.6,18.3c0,.1-.1.3-.3.3h-2.6v1h2.6c.1,0,.3.1.3.3v1c0,.1-.1.3-.3.3h-2.6v1h2.6c.1,0,.3.1.3.3v1c0,.1-.1.3-.2.3h-3.8c-.1,0-.3-.1-.3-.3v-5.9c0-.1.1-.3.3-.3h3.8c.1,0,.3.1.3.3v1ZM25.5,23.2c0,.1-.1.3-.3.3h-.9s0,0,0,0h0s0,0,0,0h0s0,0,0,0l-2.7-3.7v3.6c0,.1-.1.3-.3.3h-1c-.1,0-.3-.1-.3-.3v-5.9c0-.1.1-.3.3-.3h1.1s0,0,0,0h0s0,0,0,0h0s0,0,0,0c0,0,0,0,0,0l2.7,3.7v-3.5c0-.1.1-.3.3-.3h1c.1,0,.2.1.2.3v5.9ZM19,23.2c0,.1-.1.3-.3.3h-1c-.1,0-.3-.1-.3-.3v-5.9c0-.1.1-.3.3-.3h1c.1,0,.3.1.3.3v5.9ZM16.7,23.2c0,.1-.1.3-.3.3h0s-3.8,0-3.8,0c-.1,0-.3-.1-.3-.3v-5.9c0-.1.1-.3.3-.3h1c.1,0,.3.1.3.3v4.7h2.6c.1,0,.3.1.3.3v1ZM21.4,8.9c-7.4,0-13.4,5-13.4,11s4.8,10,11.2,10.9c.4,0,1,.3,1.2.7.1.3,0,.9,0,1.2,0,0-.2,1-.2,1.2,0,.3-.3,1.3,1.2.7,1.4-.6,7.7-4.6,10.5-7.9,1.9-2.2,2.9-4.4,2.9-6.8,0-6.1-6-11-13.4-11h0Z'/%3e%3c/g%3e%3c/g%3e%3c/g%3e%3c/g%3e%3c/g%3e%3c/svg%3e)
圖、文/醫健新聞
文/蔡壁如授權、醫健新聞網整理
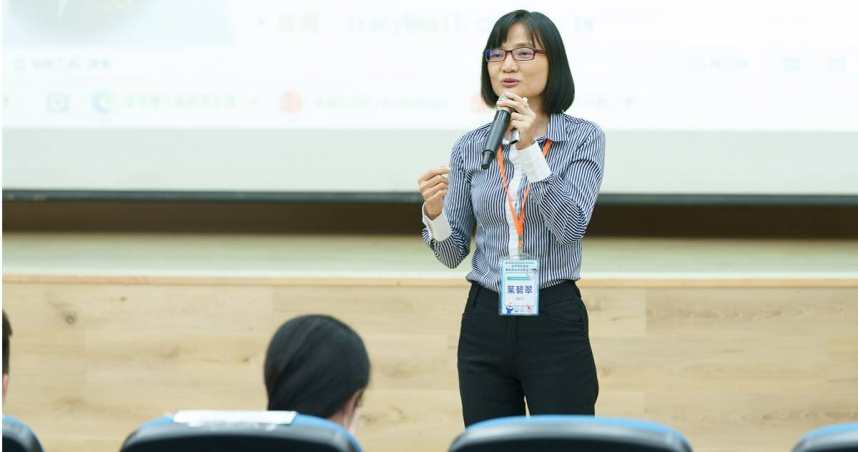
台灣全民健康保險自1995年實施以來,已經成為國人生活中不可或缺的制度。我們接受全民繳納健保費,因為大家都明白,生病不是少數人的問題,而是每個人都可能遭遇的風險,前立委蔡壁如直言,隨著人口老化,台灣社會正在面對另一種風險。一個人可能不再需要密集住院治療,卻因為失智、失能或慢性疾病,需要長期協助洗澡、進食、移動與日常生活。醫療可以讓病人活下來,長照卻決定一個人如何繼續生活。過去台灣並非沒有討論長照保險。政府曾經規劃長照保險法制,後來政策轉向以稅收支持長照服務,並逐步發展長照2.0及3.0。
蔡壁如表示,當時的考量,包括必須先建立服務據點、培養照護人力與避免保險制度上路後,人民繳了保費卻找不到服務。這些考量有其現實基礎。然而,經過多年服務體系建設,今天的台灣是否應該重新檢視長照保險的可行性?如何建立穩定的財務制度,讓長照服務價格能夠合理調整,照護工作者得到適當待遇,使用者也能獲得可預期的保障。
長照保險不是增加人民負擔 而是重新設計風險分擔
「人民已經繳了健保費、勞保費,難道還要再增加長照保險費?」蔡壁如提到,這是一個合理而且必須正面回答的問題。尤其台灣面對低薪、少子化與高房價,年輕世代的經濟壓力已經相當沉重。如果只是要求所有受薪階級再多繳一筆保費,卻沒有改善給付內容與照護品質,這樣的改革很難獲得社會信任。因此,長照保險的制度設計不能只借鏡各國,更不能將政府原本的財政責任直接轉嫁給人民,未來若要建立長照保險,至少必須考慮四個原則。
第一,政府仍然必須承擔一定比例的財政責任,不能因為建立保險制度,就全面退出長照支出。
第二,保費應該考慮所得能力,透過合理的分級或差別負擔,避免對低所得家庭與年輕工作者造成過度壓力。
第三,長照保險應該具有清楚的法定給付保障,讓民眾了解繳費後可以獲得哪些服務,而不是只有增加財源,卻沒有增加保障。
第四,必須建立定期檢討機制,將人口結構、照護成本、服務使用率與財務精算結果公開,讓制度調整有客觀依據。
長照保險的真正目的,不應該是讓政府少花錢,而是讓社會在公平的基礎上,建立更穩定的照顧保障。
長照3.0之後 還需要一場制度選擇的公共討論
「長照3.0的推動,代表政府持續擴大公共照顧責任。」蔡壁如表示,但是,當長照需求不斷增加,單靠稅收與預算支持是否足以支應未來二十年、三十年的照顧需求,值得社會重新討論,台灣可以繼續維持稅收制,透過更穩定的稅源與公共預算強化保障;也可以評估建立長照保險,讓政府與人民共同分擔財務責任;或者採取稅收與保險並行的混合模式。
每一種制度都有成本,也都有必須面對的公平性問題。重要的不是先認定哪一種制度必然成功,而是政府應該提出完整的財務精算、世代負擔分析及服務保障方案,讓社會能夠進行有根據的選擇。一個真正成熟的高齡社會,不是讓每個家庭各自承擔老去的風險,而是建立一套能夠共同分擔、長期運作的照顧制度。
長照3.0可以是台灣照顧服務擴張的重要階段,但長照3.0之後,我們仍然需要回答:「台灣下一代的長照財務制度,究竟應該長成什麼樣子?這才是超高齡台灣必須開始面對的制度課題。」
免責聲明:本文為合作外稿授權《民視新聞網》原文轉載,如對內文有任何疑問請逕與原作單位確認。